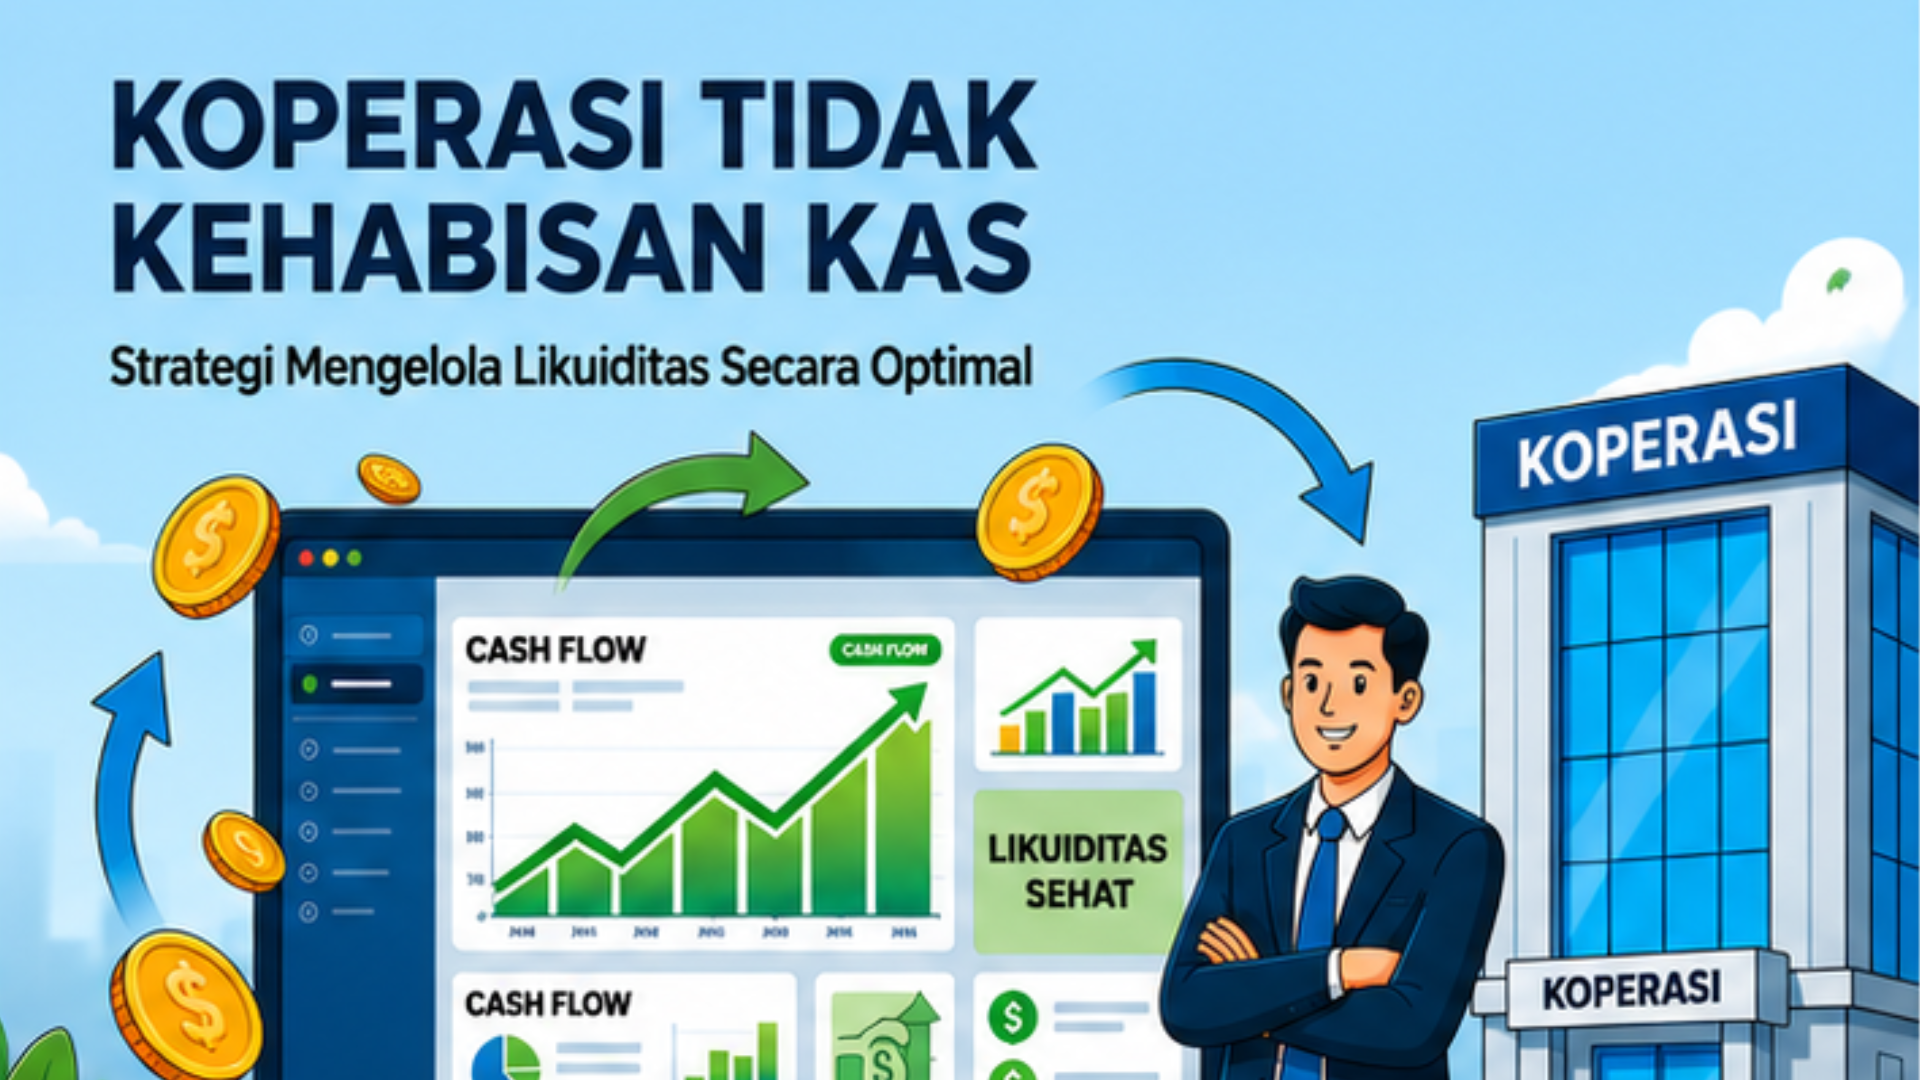
Koperasi Tidak Kehabisan Kas: Strategi Mengelola Likuiditas Secara Optimal
Koperasi merupakan salah satu pilar ekonomi kerakyatan Indonesia yang telah lama berperan sebagai alternatif pembiayaan bagi masyarakat yang belum sepenuhnya terjangkau oleh lembaga keuangan formal. Berdasarkan data Kementerian Koperasi dan UKM RI tahun 2023, tercatat lebih dari 127 ribu koperasi aktif di Indonesia, di mana sekitar 40 persen di antaranya bergerak dalam bidang jasa keuangan, seperti simpan pinjam. Insanmulia
Di balik kontribusi besarnya, koperasi — khususnya Koperasi Simpan Pinjam (KSP) — menghadapi tantangan yang tidak kecil: menjaga ketersediaan kas agar tetap likuid. Likuiditas yang terganggu tidak hanya merugikan anggota secara langsung, tetapi dapat meruntuhkan kepercayaan publik terhadap seluruh ekosistem perkoperasian.
Koperasi gagal bayar adalah masalah penarikan simpanan uang anggota koperasi pada koperasi simpan pinjam (KSP) yang tak dapat dipenuhi oleh koperasi karena sebab masalah likuiditas atau ketersediaan dana pada koperasi. Biasanya kasus ini dimulai dengan tidak terpenuhinya kewajiban koperasi pada satu atau dua orang anggota yang ingin menarik dananya, lalu apabila kabar beritanya menyebar, menyebabkan keinginan penarikan secara massal oleh seluruh anggota koperasi. Telusur
Artikel ini hadir sebagai panduan praktis bagi pengurus, pengelola, dan anggota koperasi untuk memahami akar persoalan likuiditas, mengenali indikator risiko sejak dini, serta menerapkan strategi pengelolaan kas yang optimal agar koperasi tidak pernah kehabisan dana.
II. MEMAHAMI LIKUIDITAS KOPERASI
A. Apa Itu Likuiditas?
Likuiditas adalah kemampuan koperasi untuk memenuhi kewajiban jangka pendeknya tanpa mengganggu aktivitas operasional utama. Koperasi wajib menjaga ketersediaan dana agar mampu memenuhi kewajiban kepada anggota. Likuiditas yang sehat memungkinkan koperasi membayar simpanan anggota, menyalurkan pinjaman, dan menutup biaya operasional tanpa kesulitan. Evaluasi rutin terhadap arus kas dan saldo simpanan penting dilakukan sebelum menetapkan berbagai kebijakan keuangan. literasikeuangan.com
Secara teknis, dua rasio utama yang digunakan untuk mengukur likuiditas koperasi adalah:
- Current Ratio: perbandingan aset lancar terhadap kewajiban lancar. Standar ideal untuk koperasi adalah di atas 125 persen.
- Cash Ratio: perbandingan kas dan setara kas terhadap kewajiban lancar. Idealnya di atas 10 persen.
Berdasarkan penelitian terhadap salah satu koperasi, Current Ratio berada dalam kisaran 100,56 persen hingga 108,69 persen — masih di bawah standar ideal koperasi sebesar 125 persen, yang mengindikasikan kondisi likuiditas kurang aman. Cash Ratio memiliki rata-rata 38,19 persen, termasuk kategori kurang baik karena belum mampu sepenuhnya menutupi kewajiban jangka pendek dengan kas. Bukitpengharapan
B. Mengapa Likuiditas Sering Bermasalah?
Mayoritas penyebab KSP gagal bayar adalah mismanajemen. Masalah memburuk setelah koperasi mengalami masalah likuiditas sehingga tidak dapat menangani penarikan uang simpanan satu-dua anggota. Ketidakmampuan dalam menangani masalah penarikan uang simpanan anggota itu kemudian berdampak munculnya rush atau penarikan dalam skala besar-besaran dari seluruh anggota koperasi. Validnews
Beberapa faktor utama lain yang kerap mengganggu likuiditas koperasi:
- Kredit macet (NPL tinggi): Ketika piutang tidak tertagih, hal ini dapat mengganggu arus kas, menurunkan likuiditas, dan pada akhirnya melemahkan kemampuan koperasi dalam memberikan layanan keuangan yang optimal. Stieganesha
- Spekulasi investasi: Masalah mismanajemen biasanya terjadi akibat ulah pengurus atau manajemen yang berspekulasi dengan melakukan investasi di portofolio lain dalam skala besar tanpa sepengetahuan anggota. Ketika portofolionya gagal, maka terjadi masalah likuiditas dan kemudian berbuntut rush. Validnews
- Ketidakseimbangan tenor: Koperasi menghimpun simpanan jangka pendek tetapi menyalurkan pinjaman jangka panjang, menciptakan mismatch arus kas yang berbahaya.
- Minimnya transparansi laporan keuangan: Koperasi dihadapkan pada tantangan dalam mengelola keuangan secara efektif melalui penerapan pemanfaatan informasi arus kas melalui laporan arus kas yang terstruktur dan transparan. Kampusakademik
III. FAKTA DAN DATA: POTRET KRISIS LIKUIDITAS KOPERASI INDONESIA
Koperasi gagal bayar yang terjadi melibatkan ratusan ribu warga sebagai anggota koperasi dengan perkiraan potensi kerugian triliunan rupiah. Dari delapan kasus besar yang ditangani Satuan Tugas Koperasi Bermasalah Kementerian Koperasi dan UKM saja, perkiraan nilai gagal bayar mencapai Rp 26 triliun. Ini menjadi kasus gagal bayar terbesar dalam sejarah perkoperasian Indonesia dan mencoreng nama koperasi. Kompas
Beberapa nama koperasi yang tercatat bermasalah antara lain KSP Indosurya, Koperasi Cipaganti, Koperasi Langit Biru, Koperasi Pandawa, KSP Pracico Inti Utama, KSP Pracico Inti Sejahtera, dan KSP Intidana.
Kasus terbaru yang mencuat adalah Koperasi Melania Credit Union. Koperasi kredit ini mengalami gagal bayar simpanan anggota senilai Rp 210 miliar akibat kredit macet sebesar Rp 263 miliar atau 87 persen dari total aset. Macetnya penarikan uang tabungan para anggota Koperasi Melania telah terjadi sejak Juni 2023. Tempo
Pandemi COVID-19 turut memperburuk kondisi secara struktural. Likuiditas koperasi terganggu karena adanya peningkatan penarikan dana anggota yang cukup signifikan, tetapi tidak diimbangi dengan pemasukan dari pembayaran pinjaman anggota. Media Indonesia
Berbeda dengan bank, simpanan di koperasi tidak dijamin oleh negara. Akibatnya, ketika koperasi gagal bayar, anggota dibiarkan menghadapi risiko sendiri. Mekanisme penyelesaian sering berlarut-larut dan banyak kasus berakhir tanpa pemulihan kerugian. CNBC Indonesia
IV. STRATEGI MENGELOLA LIKUIDITAS SECARA OPTIMAL
1. Terapkan Sistem Perencanaan Arus Kas yang Terstruktur
Langkah pertama dan paling mendasar adalah memiliki laporan arus kas yang terstruktur, transparan, dan mudah dipahami oleh seluruh pengurus serta anggota. KSP perlu membuat proyeksi arus kas bulanan, triwulanan, dan tahunan untuk mengidentifikasi potensi defisit jauh sebelum terjadi.
Kegiatan sosialisasi dan praktik pelatihan memberikan kontribusi positif terhadap peningkatan literasi manajerial, khususnya dalam tata kelola keuangan koperasi. Laporan arus kas yang lebih informatif dan mudah dipahami berkontribusi pada meningkatnya kepercayaan anggota. Program ini turut mendorong partisipasi aktif anggota dalam pengelolaan koperasi sehingga terbentuk kepercayaan dan motivasi yang lebih tinggi dari anggota. Kampusakademik
2. Bangun Dana Cadangan Likuiditas
Koperasi wajib menyisihkan sebagian Sisa Hasil Usaha (SHU) sebagai dana cadangan likuiditas yang tidak boleh disentuh untuk keperluan operasional sehari-hari. Distribusi hasil usaha (SHU) perlu diatur dengan persentase yang jelas dan proporsional — misalnya 30 persen untuk cadangan koperasi dan 25 persen untuk jasa penyimpan — menunjukkan adanya pembagian hasil yang adil sekaligus mengamankan dana cadangan. Dana cadangan sebesar 30 persen dari SHU dimaksudkan sebagai penyangga ketika terjadi kekurangan dana atau risiko gagal bayar dari anggota. Insanmulia
3. Perketat Sistem Penilaian Kredit dan Pengawasan Pinjaman
Koperasi perlu mengembangkan sistem penilaian kelayakan kredit dan pengawasan pinjaman yang lebih ketat agar tidak terjadi ketimpangan arus kas. Proses ini mencakup analisis kelayakan peminjam (character, capacity, capital, collateral, dan condition), verifikasi dokumen secara menyeluruh sebelum pencairan, serta pemantauan rutin status angsuran. Insanmulia
Unit simpan pinjam perlu melakukan upaya penagihan seperti panggilan telepon, pesan, dan negosiasi ulang jadwal pembayaran. Tujuan dari langkah-langkah ini adalah untuk memastikan bahwa debitur mengetahui kewajibannya dan ada upaya proaktif untuk menjaga arus kas tetap sehat. Stieganesha
4. Kelola Keseimbangan Tenor (Asset-Liability Management)
Salah satu penyebab krisis likuiditas yang sering diabaikan adalah mismatch tenor — koperasi menghimpun dana jangka pendek tetapi menyalurkan pinjaman jangka panjang. Mengurangi risiko likuiditas dapat dilakukan dengan mempersiapkan sejumlah likuiditas pada jumlah tertentu untuk menjaga kemampuan koperasi guna memenuhi kewajiban yang jatuh tempo, dan memeriksa catatan-catatan keuangan yang ada. Scribd
Praktisnya, koperasi perlu menetapkan batas maksimum proporsi pinjaman jangka panjang terhadap total portofolio, dan memastikan selalu ada saldo kas minimum yang terjaga.
5. Diversifikasi Sumber Pendanaan
Ketergantungan pada satu sumber dana sangat berisiko. Koperasi Simpan Pinjam dapat mengajukan pinjaman ke bank atau lembaga keuangan lainnya untuk meningkatkan likuiditas dan memenuhi kebutuhan pinjaman anggota. Beberapa koperasi juga mendapatkan dukungan dana dari program pemerintah atau lembaga sosial yang bertujuan untuk memberdayakan ekonomi masyarakat. Flin
6. Implementasikan Manajemen Risiko Likuiditas Secara Komprehensif
Manajemen risiko dianggap sebagai tulang punggung untuk menciptakan koperasi yang sehat secara finansial karena dengan mengelola risiko secara efektif, koperasi dapat mencegah potensi kerugian yang dapat mengganggu stabilitas dan kelangsungan bisnisnya. Pengelolaan risiko yang baik juga memperkuat pondasi finansial koperasi dengan menjaga kesehatan arus kas, likuiditas, dan mengurangi eksposur terhadap kerugian yang mendadak. Scribd
Lima langkah kunci dalam proses manajemen risiko adalah: identifikasi risiko, pengukuran dan peringkat risiko, penetapan profil risiko, mitigasi, dan pemantauan berkelanjutan.
7. Manfaatkan Teknologi untuk Transparansi Keuangan
Dalam konteks keberlanjutan, koperasi perlu mengadopsi pendekatan jangka panjang dengan memanfaatkan teknologi. Teknologi ini mempermudah pencatatan transaksi, monitoring pinjaman, serta manajemen laporan keuangan. Dengan demikian, keberlangsungan sistem keuangan menjadi lebih terukur dan transparan. Insanmulia
8. Perkuat Tata Kelola dan Pengawasan Internal
Koperasi adalah organisasi otonom yang mandiri dan dikendalikan oleh anggota. Manajemen bertanggung jawab untuk membangun strategi kemandirian finansial dan operasional, serta berhati-hati dalam menjalin kemitraan agar tidak mengorbankan independensi koperasi. Gamasemesta
Tata kelola yang kuat mencakup pemisahan fungsi antara pengurus, pengawas, dan pengelola; Rapat Anggota Tahunan (RAT) yang benar-benar transparan; serta larangan tegas atas investasi dana anggota ke portofolio di luar kegiatan koperasi tanpa persetujuan anggota.
V. PRINSIP DASAR: KOPERASI BUKAN KORPORASI
Koperasi dijalankan dengan logika pelayanan (service logic), sementara korporasi dengan logika laba (profit logic). Keputusan tidak bisa hanya didasarkan pada perhitungan untung-rugi finansial semata, tetapi harus mempertimbangkan dampaknya terhadap anggota dan komunitas. Gamasemesta
Keberlanjutan koperasi sangat tergantung pada pembaruan manajemen dan partisipasi aktif anggota dalam merancang strategi keuangan yang adaptif terhadap dinamika ekonomi. Insanmulia
Likuiditas yang optimal bukan berarti menumpuk kas sebanyak mungkin, melainkan mengelola aliran dana secara seimbang sehingga setiap kewajiban dapat dipenuhi tepat waktu, setiap anggota yang membutuhkan pinjaman dapat dilayani, dan koperasi tetap bertumbuh secara berkelanjutan.
Menurut Organisasi Buruh Internasional (ILO, 2018), ketika menghadapi krisis keuangan global tahun 2008, koperasi sektor keuangan terbukti memiliki peringkat gagal bayar lebih rendah lima kali lipat dibandingkan dengan bank komersial di Eropa. Artinya, koperasi yang dikelola dengan baik justru lebih tangguh daripada bank sekalipun dalam menghadapi krisis. Kompas
VI. KESIMPULAN DAN REKOMENDASI
Krisis likuiditas adalah ancaman nyata bagi koperasi Indonesia — tetapi ia bukan takdir yang tak terelakkan. Dengan pengelolaan yang disiplin, transparan, dan berbasis data, koperasi dapat menjaga kesehatan kasnya bahkan di tengah kondisi ekonomi yang menantang.
Delapan rekomendasi utama yang perlu diimplementasikan:
- Susun proyeksi arus kas bulanan dan revisi secara berkala
- Tetapkan dan pertahankan dana cadangan likuiditas minimum (25–30% dari SHU)
- Terapkan sistem penilaian kredit yang ketat dan pantau angsuran secara aktif
- Kelola keseimbangan tenor simpanan dan pinjaman (Asset-Liability Management)
- Diversifikasi sumber pendanaan agar tidak bergantung pada satu sumber
- Implementasikan teknologi akuntansi untuk transparansi real-time
- Perkuat tata kelola dengan pengawasan internal yang independen
- Laksanakan RAT secara transparan dan jadikan anggota sebagai pengawas aktif
Koperasi yang kuat adalah koperasi yang dipercaya — dan kepercayaan itu dibangun di atas pondasi likuiditas yang sehat dan tata kelola yang bersih.
REFERENSI :
- Wahyudin & Nugraha, H. (2020). Peran Manajemen Risiko dalam Menjaga Likuiditas Koperasi di Era New Normal. Ikopin Repository. http://repository.ikopin.ac.id/843/
- Pengelolaan Modal dan Risiko Kredit pada Koperasi Dewi Sri. Jurnal JSSE Insan Mulia. https://jurnal.insanmulia.or.id/index.php/jsse/article/download/264/118/1474
- Optimalisasi Keterbukaan Informasi dan Pertanggungjawaban Pengurus KSP melalui Pelatihan Penyusunan Laporan Arus Kas. Jurnal Akademik Pengabdian Masyarakat. https://ejurnal.kampusakademik.co.id/index.php/japm/article/view/9829
- Manajemen Risiko pada Koperasi Simpan Pinjam. Scribd. https://www.scribd.com/doc/167929242/Manajemen-Resiko-Pada-Koperasi-Simpan-Pinjam
- Bunga Koperasi Simpan Pinjam 2026: Panduan Lengkap untuk Anggota. Mawar Energika. https://mawar.energika.id/amp/3029/bunga-koperasi-simpan-pinjam
- Analisis Risiko Gagal Bayar Piutang Unit Simpan Pinjam. Jurnal Ekualisasi, STIE Ganesha. http://jurnal.stieganesha.ac.id/index.php/ekualisasi/article/download/242/141
- Analisis Kinerja Keuangan Koperasi Simpan Pinjam. Jurnal JAIMO, Universitas Bukit Pengharapan. https://journal.bukitpengharapan.ac.id/index.php/JAIMO/article/download/759/831
- AKSES Indonesia Beberkan Penyebab KSP Gagal Bayar. ValidNews.id. https://validnews.id/ekonomi/akses-indonesia-beberkan-penyebab-ksp-gagal-bayar
- Kesulitan Likuiditas Sebabkan Koperasi Gagal Bayar. Media Indonesia, 30 September 2020. https://mediaindonesia.com/ekonomi/348972/kesulitan-likuiditas-sebabkan-koperasi-gagal-bayar
- Koperasi Bermasalah (Opini). Kompas.id, 20 Februari 2023. https://www.kompas.id/baca/opini/2023/02/20/koperasi-bermasalah
- Ini 8 Kasus Koperasi Bermasalah yang Gagal Bayar. CNBC Indonesia, Februari 2023. https://www.cnbcindonesia.com/market/20230213180555-17-413454/ini-8-kasus-koperasi-bermasalah-yang-gagal-bayar
- Profil Koperasi Melania yang Diduga Gagal Bayar Anggotanya sekitar Rp 210 Miliar. Tempo.co, April 2025. https://www.tempo.co/ekonomi/profil-koperasi-melania-yang-diduga-gagal-bayar-anggotanya-sekitar-rp-210-miliar-1230850
- Koperasi Gagal Bayar dan Gagalnya Kementerian Koperasi. Telusur.co.id. https://telusur.co.id/detail/koperasi-gagal-bayar-dan-gagalnya-kementerian-koperasi
- Apa itu Koperasi Simpan Pinjam: Pengertian, Syarat, dan Cara Kerjanya. Flin.co.id. https://flin.co.id/blog/koperasi-simpan-pinjam-adalah/
- Manajemen Koperasi: Panduan Lengkap Konsep, Prinsip, dan Praktik Terbaik. Gama Semesta. https://gamasemesta.com/artikel/manajemen-koperasi-panduan-lengkap-konsep-prinsip-dan-praktik-terbaik/
- Trauma Anggota Koperasi: Saat Negara Absen Penuhi Janji Kesejahteraan. CNBC Indonesia, April 2026. https://www.cnbcindonesia.com/opini/20260430102736-14-731214/trauma-anggota-koperasi-saat-negara-absen-penuhi-janji-kesejahteraan
- Strategi Pengembangan Simpan Pinjam. ARSAD Corner. http://www.arsadcorner.com/2013/06/strategi-pengembangan-simpan-pinjam.html