Peran Koperasi Digital dalam Mendorong Inklusi Keuangan di Daerah Terpencil
Indonesia adalah negara kepulauan dengan lebih dari 17.000 pulau dan ratusan juta penduduk yang tersebar dari Sabang hingga Merauke. Di balik pertumbuhan ekonomi digital yang pesat, masih terdapat jurang yang dalam antara masyarakat perkotaan dan mereka yang tinggal di daerah terpencil, terdepan, dan tertinggal—yang dikenal sebagai daerah 3T. Salah satu tantangan terbesar adalah ketimpangan akses terhadap layanan keuangan formal.
Di Indonesia, diperkirakan lebih dari 80 juta orang dikategorikan sebagai unbanked population atau excluded population—kondisi yang membuat banyak penduduk hidup dalam lingkaran kemiskinan karena keterbatasan akses modal dan layanan keuangan. Di sinilah koperasi digital hadir sebagai solusi yang menjanjikan: menjembatani jurang inklusi keuangan sekaligus memberdayakan komunitas lokal dari akar rumput.
Potret Inklusi Keuangan Indonesia: Kemajuan dan Celah yang Tersisa
Pemerintah Indonesia telah menetapkan target ambisius dalam bidang inklusi keuangan. Berdasarkan data, sebanyak 76,3% penduduk Indonesia telah memiliki rekening bank di lembaga keuangan formal dan sebesar 88,7% penduduknya telah menggunakan jasa keuangan formal. Tingkat literasi keuangan nasional pun terus meningkat dan saat ini mencapai 65,4%.
Namun, angka nasional ini menyimpan ketimpangan yang tajam antardaerah. Pemerintah menegaskan bahwa kelompok masyarakat yang selama ini kurang terlayani—seperti perempuan, penyandang disabilitas, pelaku usaha UMKM, serta masyarakat di daerah terpencil, terdepan, dan tertinggal—seringkali menghadapi kekurangan akses terhadap infrastruktur digital publik yang memadai dan pengetahuan mengenai produk keuangan.
Sebagai respons, pemerintah menetapkan target yang progressif. Target inklusi keuangan dalam RPJMN ditetapkan sebesar 91% pada tahun 2025, 93% pada tahun 2029, dan menargetkan tingkat inklusi keuangan mencapai 98% pada tahun 2045. Untuk mengukur pencapaian tersebut, diluncurkan pula Indeks Akses Keuangan Daerah (IKAD) yang dikembangkan oleh Dewan Nasional Keuangan Inklusif (DNKI) bekerja sama dengan OJK, Bappenas, dan pemangku kepentingan lainnya—sebuah pengukuran komprehensif yang dibangun berdasarkan dimensi usage, availability, dan kedalaman akses keuangan.
Mengapa Koperasi? Relevansi Historis dan Keunggulan Struktural
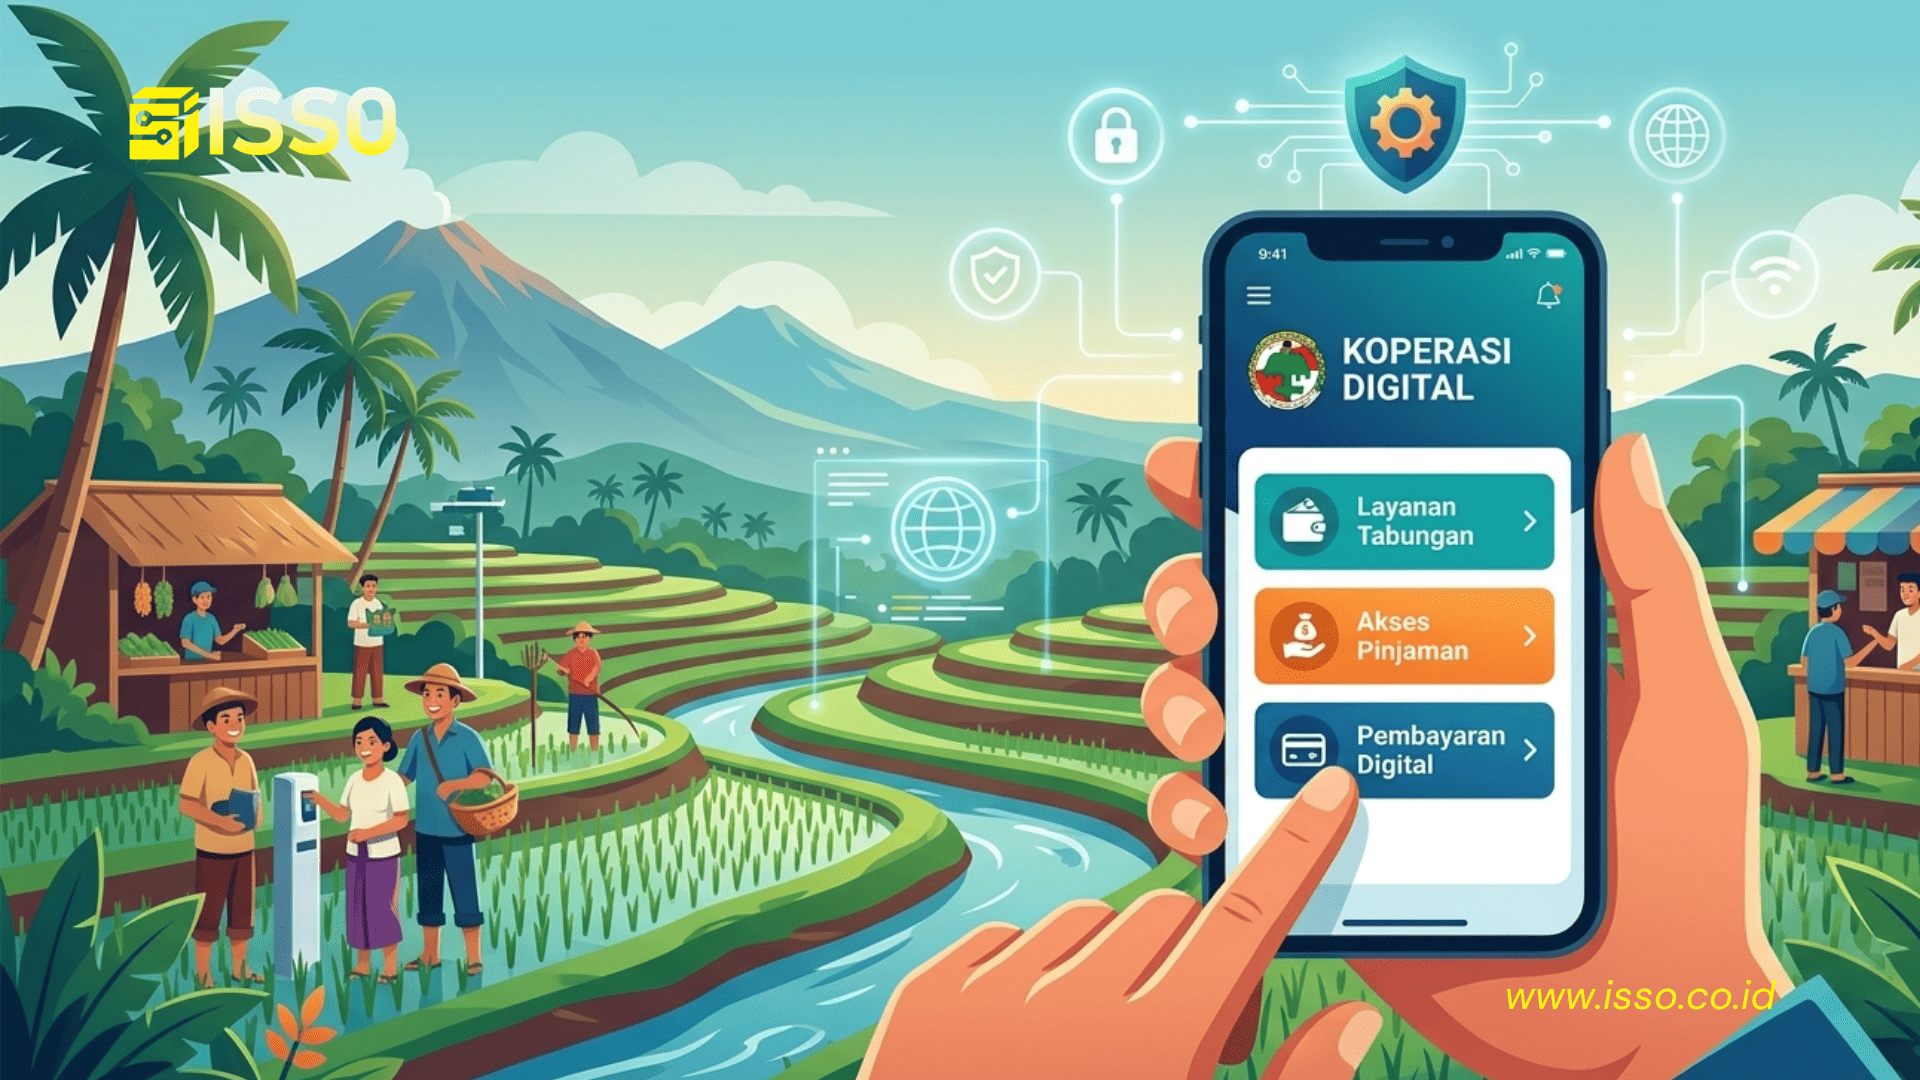
Koperasi bukan sekadar lembaga keuangan biasa. Ia adalah entitas berbasis komunitas yang memiliki akar kepercayaan yang kuat di tengah masyarakat pedesaan. Inklusi keuangan berarti semua orang, termasuk mereka yang tinggal di daerah terpencil, memiliki kesempatan untuk menggunakan layanan keuangan formal seperti koperasi atau layanan digital—ketika anggota dapat dengan mudah membuka rekening, mengakses pinjaman, atau melakukan transaksi digital tanpa hambatan, inilah bentuk nyata dari inklusi keuangan.
Dari sisi skala, potensinya sangat besar. Data Kementerian Koperasi dan UKM mencatat bahwa pada 2024, jumlah koperasi aktif di Indonesia mencapai lebih dari 127 ribu unit—namun hanya sebagian kecil yang sudah mengadopsi sistem digital dalam operasionalnya. Angka ini menunjukkan bahwa koperasi adalah jaringan yang sudah ada dan tersebar merata, namun potensinya belum dimanfaatkan secara optimal untuk agenda inklusi keuangan.
Kerja sama koperasi dengan perusahaan fintech dipandang dapat mempermudah tujuan menjangkau masyarakat di level unbanked, karena koperasi memiliki peran meningkatkan kualitas hidup dan kesejahteraan anggotanya serta penduduk yang tinggal di sekitar lingkungan koperasi tersebut.
Transformasi Digital: Dari Koperasi Konvensional ke Koperasi Digital
1. Integrasi Teknologi Finansial (Fintech)
Salah satu terobosan paling signifikan dalam modernisasi koperasi adalah adopsi teknologi finansial. Implementasi fintech menjadikan koperasi lebih dari sekadar lembaga simpan pinjam—koperasi hadir sebagai penopang keuangan warga desa sekaligus motor penggerak ekonomi inklusif yang berbasis komunitas. Dengan akses digital, masyarakat desa dapat lebih terhubung ke sistem keuangan nasional dan memiliki peluang usaha yang lebih besar.
Menteri Koperasi dan UKM bahkan menegaskan perbedaan mendasar antara digitalisasi operasional dan transformasi model bisnis. Digitalisasi koperasi diarahkan bukan sekadar memindahkan sistem ke digital, melainkan untuk pembiayaan yang produktif—berbeda dari KSP konvensional yang identik dengan pinjaman konsumtif, model fintech koperasi diarahkan untuk membangun dari desa.
2. Digitalisasi Akuntansi dan Tata Kelola
Di tingkat operasional, transformasi digital juga menyentuh aspek tata kelola dan pelaporan keuangan. Penelitian menunjukkan bahwa digitalisasi akuntansi dengan basis aplikasi sederhana dapat menjadi solusi efektif untuk meningkatkan tata kelola koperasi sekaligus mengurangi ketergantungan pada pihak eksternal. Adopsi teknologi, meskipun sederhana, dapat menjadi strategi transformatif dalam meningkatkan kepercayaan anggota dan memperkuat posisi koperasi.
Salah satu contoh nyata datang dari Papua. Sistem Koperasi Wanita Mamberamo (SiKomar) dirancang dengan berbagai fitur seperti input data anggota, saldo awal, simpanan, pinjaman, angsuran, biaya operasional, hingga laporan keuangan—sistem ini dirancang untuk meningkatkan efisiensi, akurasi, dan kemandirian dalam pelaporan keuangan koperasi.
3. Layanan Agen dan QRIS
Dukungan digitalisasi koperasi mencakup implementasi berbagai layanan digital seperti Mandiri Agen dan QRIS (Quick Response Code Indonesian Standard) yang ditujukan untuk memudahkan transaksi keuangan masyarakat desa. Layanan agen ini memungkinkan warga desa mengakses layanan perbankan dasar—tarik tunai, setor, dan transfer—tanpa harus menempuh perjalanan jauh ke kantor bank terdekat.
4. Aplikasi Mobile dan Sistem Informasi Terpadu
KSP Mitra Dhuafa (KOMIDA) sejak tahun 2010 telah memulai digitalisasi dalam kegiatan operasional koperasi dan sistem pelaporan keuangan. Dengan dikembangkannya MDIS Mobile (MDisMo), anggota koperasi di pedesaan dapat dilayani langsung melalui tablet oleh petugas lapangan—teknologi ini diadopsi di puluhan kantor cabang dan dimanfaatkan oleh ratusan karyawan.
Program Pemerintah: Koperasi Desa/Kelurahan Merah Putih
Komitmen pemerintah terhadap koperasi digital menguat dengan diluncurkannya program besar. Program Koperasi Desa/Kelurahan Merah Putih (KDKMP) dirancang sebagai strategi besar pemerintah dalam menciptakan 80.000 koperasi di seluruh penjuru Indonesia. Setiap koperasi ditargetkan berperan sebagai pusat layanan sosial dan ekonomi masyarakat desa, sekaligus menjadi tulang punggung ekosistem usaha mikro.
Program ini juga mendapatkan dukungan infrastruktur yang konkret. Selain teknologi, perhatian besar diberikan terhadap kelengkapan sarana fisik—infrastruktur seperti tempat usaha koperasi yang representatif, branding tempat, serta penyediaan rak dan etalase usaha disiapkan agar koperasi mampu memberikan pelayanan maksimal kepada masyarakat.
Peran Koperasi Digital bagi Perempuan di Daerah Terpencil
Salah satu kelompok yang paling merasakan manfaat koperasi digital adalah perempuan di pedesaan. Kisah nyata Yayah dari Desa Mauk, Kabupaten Tangerang, menjadi cerminan yang relevan: sebagai ibu dengan dua anak yang berjualan sayur, Yayah mengandalkan keanggotaannya di koperasi Perempuan Kepala Keluarga (Pekka) Doa Bunda untuk mengakses modal tambahan saat dibutuhkan—layanan yang tidak bisa ia dapatkan dengan mudah dari bank konvensional.
Lebih jauh, bagi perempuan pedesaan yang harus mengeluarkan biaya transportasi dan waktu yang banyak untuk aktivitas perbankan di bank daerah, layanan agen koperasi digital dapat memangkas semua hambatan tersebut.
Rekomendasi kebijakan terkini mendorong penguatan literasi digital dan keuangan yang menyasar langsung perempuan di daerah 3T, pengembangan digital hub berbasis komunitas seperti BUMDes atau koperasi, serta pembentukan ekosistem ramah perempuan melalui kebijakan gender mainstreaming.
Tantangan yang Harus Diatasi
Meski potensinya besar, koperasi digital menghadapi sejumlah tantangan serius—terutama di daerah 3T.
Infrastruktur Internet yang Belum Merata
Daerah 3T adalah wilayah yang dikategorikan sebagai kurang berkembang karena keterbatasan infrastruktur, aksesibilitas geografis yang sulit, dan rendahnya kualitas sumber daya manusia. Tanpa koneksi internet yang memadai, platform digital koperasi tidak dapat berfungsi optimal.
Adanya kesulitan akses koneksi di daerah 3T—seperti cakupan internet yang tidak merata dan biaya internet yang lebih mahal—menyebabkan akses ke layanan digital menjadi lebih rendah. Indeks literasi digital di daerah 3T pun sedikit lebih rendah dibandingkan daerah lain.
Untuk mengatasi ini, diperlukan sinergi lintas sektor. Kolaborasi pemerintah dan swasta sudah berlangsung dalam beberapa proyek, misalnya membangun jaringan internet di wilayah 3T bersama PT Telkom Indonesia, serta kerja sama dengan PT XL Axiata untuk membangun jaringan internet di luar Jawa.
Rendahnya Literasi Digital
Literasi digital di daerah 3T masih sebatas pelatihan singkat dan belum menjadi kurikulum berkelanjutan—banyak infrastruktur yang sudah dibangun tidak bisa berfungsi maksimal karena kurangnya perawatan, sumber daya manusia, atau dukungan sistem.
Keterbatasan Kapasitas SDM Koperasi
Banyak masyarakat di daerah seperti Nusa Tenggara Timur (NTT) belum melek digitalisasi keuangan bahkan sistem akuntansi tradisional, sehingga rentan terkena penipuan rentenir, pinjaman online, dan kebangkrutan yang disebabkan oleh buruknya penatausahaan keuangan.
Dominasi Fintech di Jawa
Jangkauan fintech masih terbatas di Pulau Jawa, khususnya di wilayah Jabodetabek—OJK mengkonfirmasi bahwa sekitar 94% dari total penyelenggara fintech berada di kawasan ini. Ketimpangan geografis ini perlu diatasi agar manfaat digitalisasi koperasi dapat menjangkau daerah-daerah yang justru paling membutuhkan.
Strategi Mendorong Koperasi Digital yang Inklusif
Beberapa strategi kunci perlu ditempuh secara simultan untuk mengoptimalkan peran koperasi digital:
Kolaborasi Multistakeholder. Pemanfaatan teknologi digital terus didorong untuk meningkatkan akses terhadap layanan keuangan yang dapat menjangkau berbagai lapisan masyarakat hingga ke wilayah pedesaan dan pelaku UMKM, yang memiliki peran krusial dalam mendukung pencapaian target inklusi keuangan.
Penguatan Kapasitas Lokal. Sektor keuangan swasta dapat melihat integrasi koperasi sebagai model untuk mempercepat jangkauan layanan perbankan ke daerah terpencil dan pedesaan. Sementara itu, pemerintah perlu mempertimbangkan inisiatif capacity building bagi koperasi agar dapat mempercepat digitalisasi, termasuk dengan mendata ulang koperasi dan memetakan kebutuhan dari segi manajemen maupun operasionalnya.
Fokus pada Pembiayaan Produktif. Koperasi Simpan Pinjam (KSP) perlu didorong untuk menyalurkan Kredit Usaha Rakyat (KUR) dan Pembiayaan Ultra Mikro (UMi), karena beberapa peraturan dan perundangan terkait koperasi perlu disesuaikan agar memberikan jalan bagi koperasi berperan dalam mendorong inklusi keuangan.
Aplikasi Offline sebagai Jembatan Sementara. Aplikasi koperasi simpan pinjam yang dapat diakses tanpa koneksi internet menjadi solusi yang lebih mudah dijangkau oleh masyarakat di daerah terpencil—meskipun tantangan seperti kesulitan mengelola data dan keamanan data tetap perlu diatasi.
Koperasi digital, bila dikelola dengan baik dan didukung oleh ekosistem yang tepat, memiliki kapasitas unik untuk menjadi tulang punggung inklusi keuangan di daerah terpencil: berakar pada kepercayaan komunitas, bersifat partisipatif, dan berorientasi pada kesejahteraan anggota—bukan semata-mata pada keuntungan. Dengan sinergi antara pemerintah, sektor swasta, dan komunitas lokal, visi Indonesia sebagai negara dengan inklusi keuangan yang merata bukan lagi sekadar cita-cita, melainkan sebuah keniscayaan yang sedang dirajut bersama.
Referensi
- Magdalene.co — Koperasi Perempuan: Katalis Inklusi Keuangan Digital (25 Mei 2023). https://magdalene.co/story/koperasi-perempuan-katalis-inklusi-keuangan-digital/
- Navigasi.co.id / Bank Mandiri — Bank Mandiri Bersama Koperasi Merah Putih Bangun Ekosistem Keuangan Inklusif (22 Juli 2025). https://medan.navigasi.co.id/amp/1023631/
- CU Pancur Kasih (CUPK) — Memahami Perbedaan antara Literasi Keuangan dan Inklusi Keuangan. https://www.cupk.coop/memahami-perbedaan-antara-literasi-keuangan-dan-inklusi-keuangan
- Kemenko Perekonomian RI — Tingkatkan Digitalisasi dan Inklusi Keuangan di Wilayah Pedesaan. https://www.ekon.go.id/publikasi/detail/5277/
- Kemenko Perekonomian RI — Percepatan Implementasi Inklusi Keuangan di Indonesia. https://www.ekon.go.id/publikasi/detail/6347/
- Dekopin — Koperasi Merah Putih Gunakan Fintech Danai Desa Produktif (20 September 2025). https://dekopin.or.id/koperasi-merah-putih-gunakan-fintech-danai-desa-produktif/
- Aksi.co — Aplikasi Koperasi Simpan Pinjam Offline 2024: Solusi Praktis dan Terjangkau (12 Oktober 2024). https://aksi.co/2024/10/12/aplikasi-koperasi-simpan-pinjam-offline-2024/
- KSP Mitra Dhuafa (KOMIDA) — Digitalisasi Koperasi Simpan Pinjam bagi Emak-Emak Pedesaan. https://mitradhuafa.com/ksp-mitra-dhuafa-komida-digitalisasi-koperasi-simpan-pinjam-bagi-emak-emak-pedesaan/
- Jurnal MEA / STIEMB — Implementasi Digitalisasi Akuntansi pada Koperasi Simpan Pinjam (November 2025). https://journal.stiemb.ac.id/index.php/mea/article/view/6505
- Investree Blog — Fintech Dorong Digitalisasi, Bantu Koperasi Tetap Kekinian (27 September 2022). https://blog.investree.id/marketplace-lending/fintech-dorong-digitalisasi-bantu-koperasi-tetap-kekinian/
- Sinarharapan.net — Ketimpangan Digital di Daerah 3T: Siapa yang Tertinggal? (6 Agustus 2025). https://www.sinarharapan.net/ketimpangan-digital-di-daerah-3t-siapa-yang-tertinggal-di-era-ekonomi-digital/
- Center for Digital Society (CfDS) — Menjawab Tantangan Infrastruktur dan Literasi Digital di Indonesia (28 Juli 2022). https://digitalsociety.id/2022/07/28/
- The Conversation Indonesia — 4 Tantangan Pelayanan Publik Berbasis Digital di Indonesia (September 2024). https://theconversation.com/4-tantangan-pelayanan-publik-berbasis-digital-di-indonesia-203848
- OJK — Siaran Pers SNLIK 2025: Indeks Literasi dan Inklusi Keuangan Meningkat. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/
- Fiskal Kemenkeu RI — Kajian Inklusi Keuangan untuk Keadilan dan Kemakmuran Rakyat Indonesia (30 Desember 2021). https://fiskal.kemenkeu.go.id/kajian/2021/12/30/2438-kajian-inklusi-keuangan-untuk-keadilan-dan-kemakmuran-rakyat-indonesia
- Jakartasatu.com — Perempuan Desa Lebih Responsif terhadap Ekonomi Digital (22 April 2026). https://jakartasatu.com/2026/04/22/perempuan-desa-lebih-responsif-terhadap-ekonomi-digital/